一、行业概况:消费升级驱动,中高端市场稳健增长
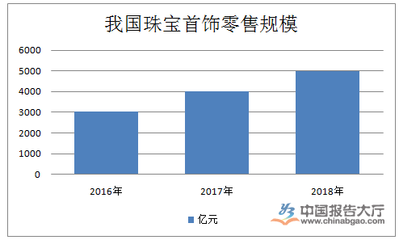
2018年,中国珠宝首饰零售市场整体规模约7000亿元,其中钻石珠宝是仅次于黄金首饰的第二大细分品类。随着人均可支配收入提升和年轻消费群体崛起,中高端钻石珠宝(通常指克拉钻、品牌溢价较高的成品钻饰及轻奢镶嵌类产品)成为增长最快的板块。
据行业数据显示,2018年我国钻石珠宝零售额约1800亿元,同比增长约6%-8%。其中,中高端钻石珠宝(单价8000元以上)占比约35%,对应市场规模约630亿元,较上年增长9%左右。消费场景从传统的婚庆刚需,逐步向日常佩戴、纪念日、自我奖励等多元化转变。
【图】可表征内容:2014-2018年中国钻石珠宝零售额及中高端占比变化趋势
二、供给端:品牌梯队分化,渠道加速下沉
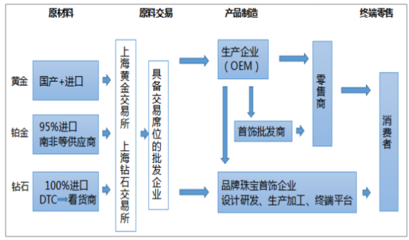
中高端钻石珠宝市场的供给主体可分为三个梯队:
- 第一梯队:国际奢侈品牌与港资龙头。包括蒂芙尼、卡地亚、宝格丽等,以及周大福、周生生、六福珠宝等港资品牌。这些企业具备成熟的品牌溢价能力和高端商场渠道资源,在一二线城市核心商圈占据主导地位。
- 第二梯队:内资全国性品牌。以老凤祥、明牌珠宝、潮宏基、通灵珠宝(后更名莱绅通灵)为代表,产品偏向中高端镶嵌类和婚庆系列,借助加盟模式快速扩张。
- 第三梯队:区域性品牌与新兴互联网钻石品牌。如DR、Bloves、钻石小鸟等,凭借情感营销或线上引流+线下体验模式,渗透年轻客群和下沉市场。
从渠道看,2018年头部品牌延续“Shopping Mall+百货专柜”的选址策略,并向三四线城市渗透。周大福年内净增门店超过500家,其中低线城市占比过半。电商渠道占比稳步上升至约7%-8%,但高客单价产品仍依赖线下信任成交。
【图】可表征内容:2018年重点钻石珠宝品牌门店数量/渠道结构对比
三、需求端:消费主力代际切换,风格与性价比重构决策逻辑
2018年,25-35岁人群贡献了中高端钻石珠宝约六成消费。这一群体具有如下特征:
- 信息更透明:习惯在线比价、查看GIA证书和工艺参数,对品牌溢价的支付意愿低于上一代。
- 偏好轻奢化:日常可戴、设计感强、价位在5000-20000元的单钻或群镶饰品增速显著。
- 悦己与婚庆并重:“为自己买钻”的比例从三年前的不足15%提升至22%左右。
区域上,三四线城市中高端钻石消费增速快于一二线,但客单价仍停留在5000-8000元区间。一线城市消费者更看重品牌和服务,克拉钻销售占比相对更高。
【图】可表征内容:2018年中国中高端钻石珠宝消费人群年龄/城市等级分布
四、竞争格局:集中度偏低,差异化难度加大
我国中高端钻石珠宝行业CR5(前五大企业市占率)约为20%左右,远低于国际成熟市场50%以上的水平。竞争格局呈现“大行业、小品牌”的特点:
- 高端市场:国际奢侈品牌凭借稀缺设计和品牌光环,维持25%-40%的毛利率斜率;港资品牌则以贵金属+钻石组合维持高周转。
- 中端市场:本土品牌同质化严重,竞争集中在价格和营销层面。素金与钻石镶嵌产品的可复制性使区域品牌难以建立长期壁垒。
- 新兴赛道:随着人造钻石和小众设计师品牌进入市场,倒逼传统品牌加快年轻化转型。
值得注意的是,2018年前后个别高调营销事件(如“1克拉钻戒9999元”概念)引发行业对价格体系的关注,显示出消费理性和信息对称提高正在压缩中端品牌的套利空间。
【图】可表征内容:2018年中国中高端钻石珠宝行业竞争层次与主要代表品牌
五、与展望
2018年,我国中高端钻石珠宝行业在消费升级和代际切换的推动下保持温和增长,但仍面临品牌安同质化、租金人力上行及需求分化的压力。真正的增长点将从“量的扩张”转向“质的提升”——设计能力、会员运营和数字化全渠道将成为下一个周期对手难以绕开的三个战略门槛。领先品牌正在借助数据洞察重设产品线与门店体验,后发品牌则只能从细分场景中捕捉碎片化机会,行业整体离散格局短期内较难出现实质性改变。